Majitelé domů by měli zbystřit. Nové povodňové mapy jim mohou prodražit pojištění o tisíce
Majitelům domů se může příští rok změnit cena pojištění. A to i v případě, kdy na své nemovitosti za poslední dobu nic nezměnili či neupravili. Pojišťovny totiž začnou využívat nové povodňové mapy.
 Sledovat v Google Zprávách

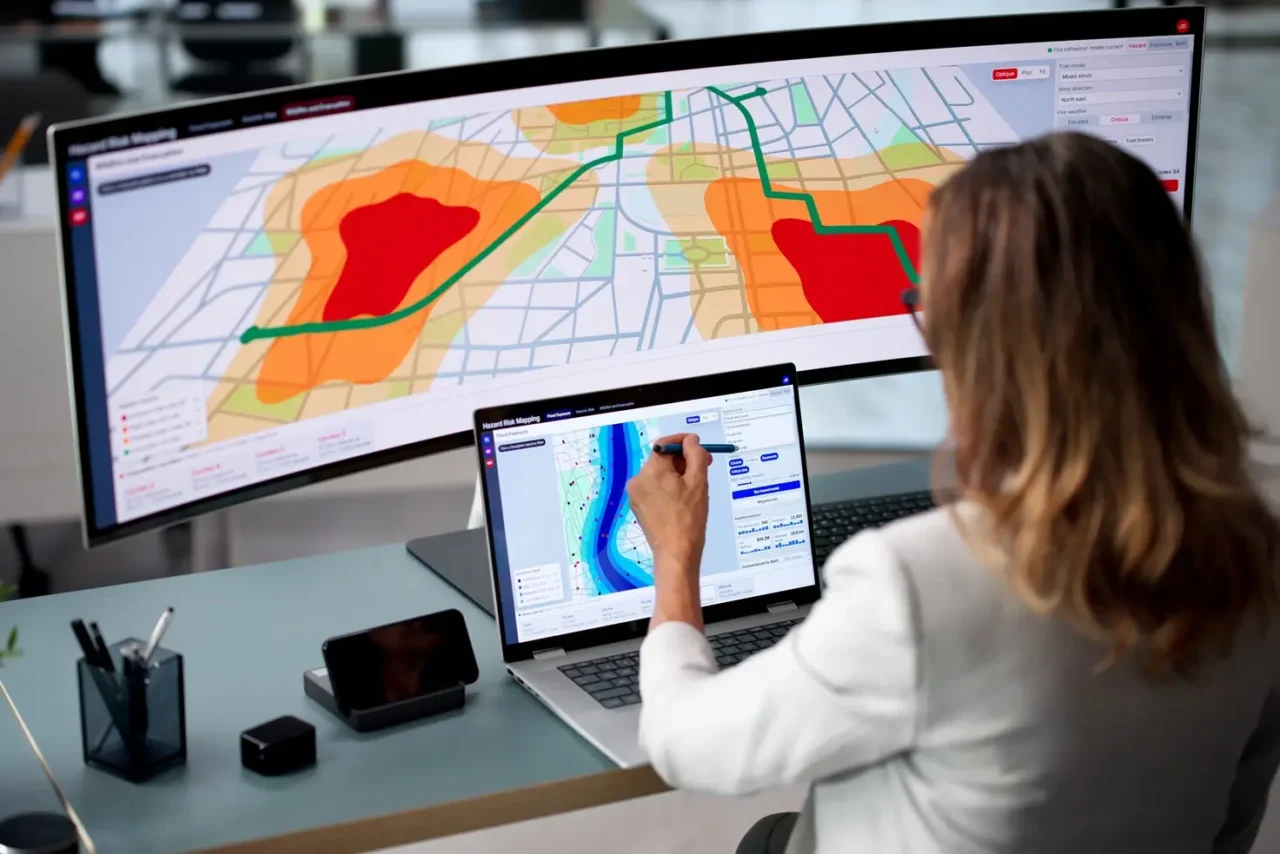
Povodňové mapy pojišťovnám ukážou, kde hrozí větší nebezpečí velké vody. Někomu může pojistka zdražit i o tisíce korun ročně. Zároveň ale platí, že jinému se může zlevnit. Rozhodne poloha domu a postup konkrétní pojišťovny.
Nové mapy šesté generace mají začít fungovat na přelomu prvního a druhého čtvrtletí roku 2027. Uvedla to Lenka Slabejová z České asociace pojišťoven v říjnovém rozhovoru pro FinTag. Ještě v létě se počítalo s letošním podzimem. Podle novějších informací se spuštění posunulo.
Dům u řeky nemusí být jediný ohrožený
Pojišťovny nyní vycházejí z map aktualizovaných v roce 2023. Pro vlastníky nemovitostí je ale důležité, že nové výpočty vezmou v úvahu zkušenosti z povodní v září 2024. Ty třeba ukázaly, co může způsobit most, který brání průtoku vody. Hladina před ním stoupne a voda se rozlije i tam, kde ji dřívější modely nečekaly.
Pro majitele nemovitostí je rovněž důležité, že změny se netýkají pouze okolí řek. Pojišťovny chtějí přesněji počítat i s přívalovými dešti. Voda může stékat ze svahu nebo se při prudkém lijáku nahromadit v ulici. Do modelů vstoupí mimo jiné podrobnější údaje o terénu a překážkách, které proudění ovlivňují.
Pro pojištění jsou podstatné čtyři rizikové zóny. První představuje nejmenší nebezpečí, čtvrtá největší. Pokud se dům dostane do přísnějšího pásma, může se zvýšit cena, spoluúčast nebo změnit rozsah krytí.
V krajním případě nemusí některá pojišťovna riziko povodně vůbec přijmout. Na druhou stranu platí, že samotný přesun mezi zónami ještě automaticky neznamená výpověď smlouvy.
Nové podmínky přijdou postupně
Podle Slabejové budou pojišťovny oslovovat dotčené klienty během roku 2027 a ještě v části roku 2028. Termíny se odvíjejí od obnovy smluv. Z toho plyne, že majitelé se změnu nemusejí dozvědět ve stejný den. Dále se nedá jmenovitě určit, u které pojišťovny klient zaplatí nejvíc. Každá používá vlastní pravidla pro výpočet pojistného.
Jak velký rozdíl může vzniknout? Pokud domácnost platí šest tisíc korun ročně a pojistka jí zdraží o třetinu, vydá navíc dva tisíce. Magazín Estate navíc připomněl, že při aktualizaci v roce 2023 se asi 14 procent adres přesunulo do příznivější zóny.
Za zmínku stojí také možnost domluvit se na ochraně domu. Slabejová popsala případ tří sousedů, kteří společně postavili val proti povodni. Po konzultaci s pojišťovnou se jim podařilo domy pojistit.
Majitelé si mohou aktuální povodňovou zónu ověřit přes stránky České asociace pojišťoven. Přístup k dosavadním mapám je podle Slabejové zpoplatněný, asociace ale jedná o tom, aby nové mapy byly pro veřejnost zdarma. „Děláme maximum pro to, aby byly nové mapy k dispozici už bezplatně,“ uvedla Slabejová.
Majitelé nemovitostí by si při změně pojistky měli porovnat více nabídek. Vedle ceny je důležité zkontrolovat spoluúčast, pojistné limity a krytí povodně i záplavy. Obojí totiž nemusí znamenat totéž. Kdo má starou smlouvu, měl by se podívat rovněž na pojistnou částku. Pokud neodpovídá dnešní hodnotě domu, může majitel při velké škodě dostat méně peněz, než potřebuje na opravu.
Zdroje: iDNES