Bydlení mladým spolkne velkou část výplaty, navíc si ještě musí naspořit na stáří. Ekonom varuje před generačním problémem
Mladí lidé dnes mohou mít dobře placenou práci, a přesto na vlastní bydlení dosáhnou jen s pomocí rodičů. Mnozí navíc pochybují, zda se vůbec dočkají důstojného důchodu. Podle ekonoma Dominika Stroukala proto postupně ztrácejí důvěru v životní plán, kterým se řídili jejich rodiče a prarodiče. Stále častěji hledají jiné způsoby, jak si zajistit peníze a postarat se o svou budoucnost.
 Sledovat v Google Zprávách

Dokončit školu, najít si dobrou práci, pořídit si vlastní bydlení, založit rodinu a po letech odejít do důchodu. Tak si svůj život plánovala řada lidí z předchozích generací. Pro dnešní dvacátníky a třicátníky je však podobná představa stále hůře dosažitelná.
I s dobrým platem mohou na vlastní byt šetřit dlouhé roky. Ceny nemovitostí navíc rostou tak rychle, že jim úspory často nestačí.
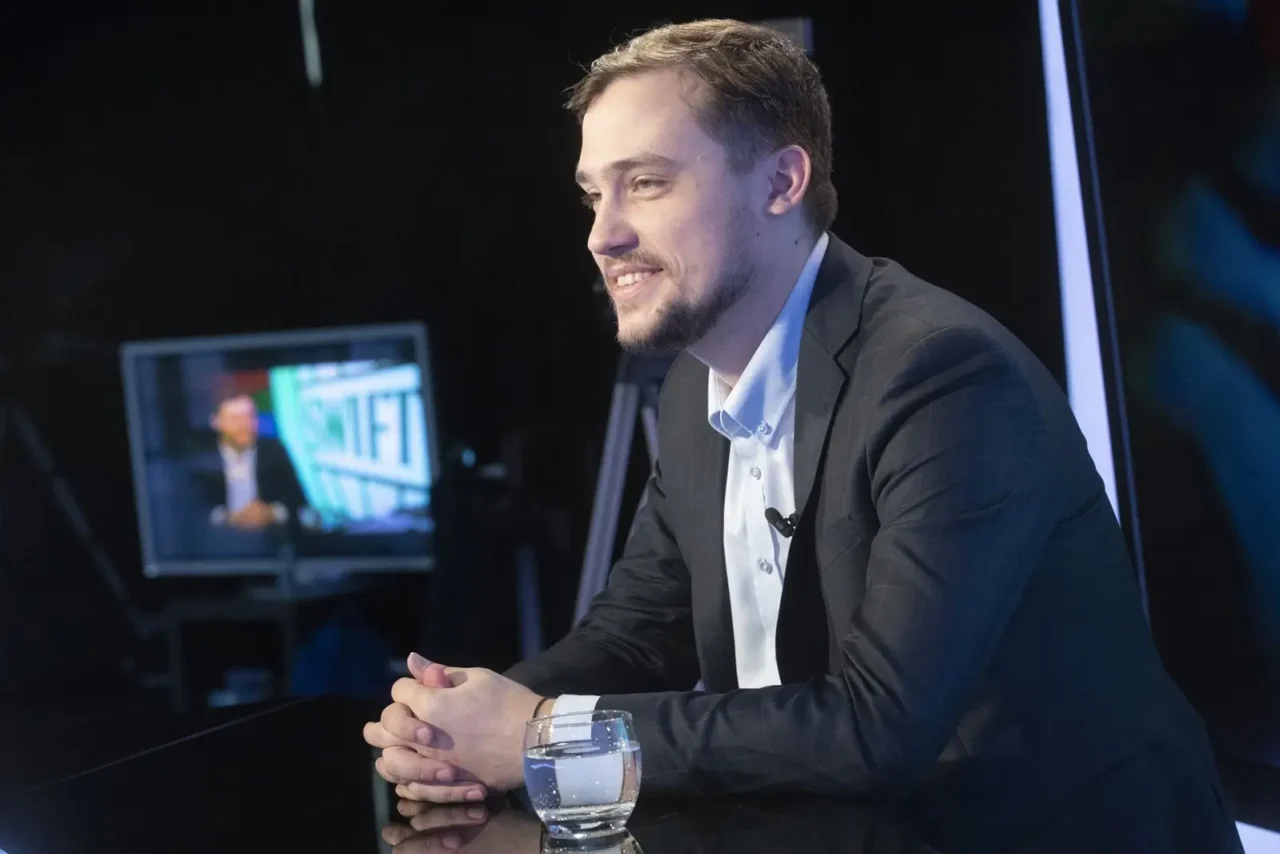
Podle ekonoma Dominika Stroukala z Metropolitní univerzity Praha je právě drahé bydlení jedním z důvodů, proč mladí přemýšlejí o své budoucnosti jinak než jejich rodiče.
V podcastu Ve vatě upozornil, že pro mladou generaci ztrácí přitažlivost představa dlouholeté práce u jednoho zaměstnavatele a postupného budování kariéry. Stále častěji proto hledají jiné možnosti výdělku,například podnikání, práci na volné noze nebo rozjezd vlastních projektů.
Na byt padne patnáct ročních mezd
Podle Stroukala dnes sedmdesátimetrový byt v Praze stojí více než patnáct průměrných ročních mezd. Ještě před deseti lety přitom stačila zhruba polovina. Pro mladé, kteří nemají žádné větší úspory, je proto pořízení vlastního bydlení mnohem složitější.
I když si každý měsíc odkládají část výplaty, značnou část příjmů jim spolkne nájem a běžné životní náklady. Na vlastní byt často šetří dlouhé roky a bez finanční pomoci rodičů na něj mnozí ani nedosáhnou.
Jak rychle byty zdražují, ukazuje i zářijová studie společnosti AQE. Od roku 2019 do roku 2025 jejich ceny vzrostly o 78 procent, kdežto mzdy se zvýšily o 45 procent. Vlastní bydlení se tak lidem s běžnými příjmy stále více vzdaluje.
Kupříkladu mladý pár, který si před pěti lety začal spořit na dvoupokojový byt, dnes může zjistit, že mu naspořené peníze nestačí ani na původně plánovanou akontaci. Aby si mohl stejný byt koupit, potřebuje mnohem větší úspory nebo vyšší hypotéku.
Pomoc rodičů proto při pořizování vlastního bydlení hraje stále větší roli. Podle říjnového průzkumu společnosti Broker Consulting téměř dvě třetiny rodičů, kteří svým dětem s bydlením pomohli, využily majetek, který jim původně chtěly odkázat až po smrti.
Stroukal zároveň upozorňuje, že problém souvisí i s politikou. Starší voliči totiž často bydlí ve vlastním, a proto je vysoké ceny nemovitostí nemusí trápit tolik jako mladší generaci.
Vysoké ceny bydlení ovlivňují i rozhodování mladých párů o založení rodiny. Některé s dětmi raději čekají, až budou mít vlastní byt nebo alespoň dostatek peněz na větší bydlení.
Podle Stroukala se to může v budoucnu projevit i na důchodech. Pokud se bude rodit méně dětí, ubude časem také pracujících, kteří ze svých výdělků odvádějí peníze na penze současných důchodců. Na financování celého systému tak bude připadat stále méně lidí.
Důchod přijde, otázkou je jeho výše
Právě v tom vidí Stroukal další problém. Mladí lidé během svého pracovního života přispívají na důchody současných penzistů, sami však mají stále menší jistotu, kolik peněz jednou dostanou. Podle ekonoma se proto někteří začínají od tradičního systému postupně odklánět. Místo spoléhání na státní důchod hledají vlastní možnosti, jak se finančně zajistit na stáří.
Někteří mladí lidé se dokonce obávají, že od státu jednou žádný důchod nedostanou. Podle ekonoma jsou však takové obavy přehnané. Státní penze se budou vyplácet i v budoucnu, otázkou zůstává jejich výše.
Na druhou stranu platí, že důchod může představovat výrazně menší část předchozího příjmu než dnes. Stroukal odhaduje, že tento podíl by mohl postupně klesnout z přibližně poloviny až na třetinu.
Člověk, který před odchodem do penze vydělával 45 tisíc korun měsíčně, by tak mohl pobírat důchod odpovídající zhruba 15 tisícům korun. Jde však pouze o příklad vycházející z možného vývoje, nikoli o schválenou změnu.

Za zmínku stojí i výhled ministerstva práce, podle kterého mají důchody v příštím roce tvořit menší část průměrné mzdy než letos. V roce 2026 dosahuje průměrná penze 41,9 procenta průměrné hrubé mzdy, v roce 2027 má tento podíl klesnout na 40,2 procenta.
Důchody sice dál porostou, mzdy se však podle odhadů budou zvyšovat rychleji. Tento údaj sice přímo neříká, kolik dostane konkrétní člověk po odchodu do penze, ukazuje však, jak se příjmy pracujících a důchodců postupně vyvíjejí.