
Účet zdarma může přijít na tisíce: Pozor na skryté poplatky, o kterých banky v reklamě nemluví
Účet zdarma dnes patří k běžné nabídce českých bank. Klient neplatí za jeho vedení, mnohdy ani za kartu, tuzemské převody nebo okamžité platby. Na první pohled tak může mít pocit, že bankovní služby už nestojí prakticky nic. Stačí ale udělat něco jinak, než banka považuje za běžnou digitální obsluhu, a v ceníku se začnou objevovat desítky i stovky korun.
 Sledovat v Google Zprávách

Právě v tom je rozdíl mezi účtem zdarma a bankovnictvím bez poplatků. Zářijové srovnání běžných účtů ukazuje, že část bank vede základní konto bez podmínek, jinde je nulová cena spojena s aktivitou klienta.
Bez podmínek jsou podle tohoto srovnání například základní účty Air Bank, České spořitelny, ČSOB, Fio banky, Komerční banky, Monety nebo Raiffeisenbank. U Plus účtu České spořitelny naopak stačí čtyřikrát za měsíc zaplatit kartou. Při třech a méně platbách stojí vedení 100 korun měsíčně. Lidé starší 70 let tuto podmínku řešit nemusí.
Zdarma hlavně při digitální obsluze
Rozdíl začíná být vidět ve chvíli, kdy klient nepoužívá banku tak, jak předpokládá její základní tarif. Elektronické výpisy bývají zdarma, za papírové už mohou banky chtít peníze.
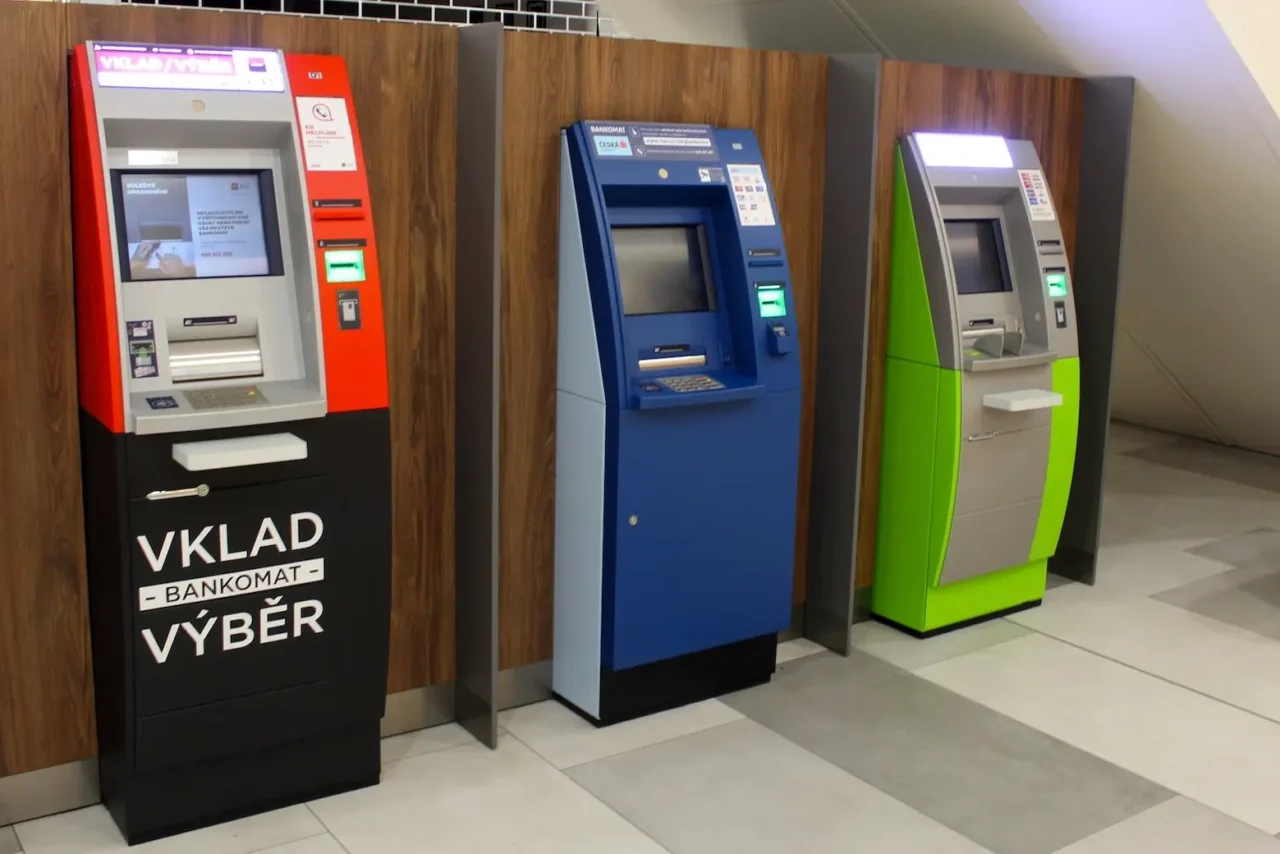
Podobné je to s některými úkony na pobočce, další plastovou kartou nebo výběry z bankomatů mimo vlastní či sdílenou síť. Například mBank má podle aktuálního srovnání výběry ze všech bankomatů zdarma až od částky 1 500 korun. U jiných bank zase rozhoduje, zda klient použije vlastní bankomat nebo zařízení ze sdílené sítě.
Výrazný rozdíl je také u klientů, kteří nepoužívají chytrý telefon. Česká spořitelna si účtuje 3,50 koruny za autorizační SMS při přihlášení či potvrzení platby, lidé od 70 let ji mají zdarma. U ČSOB stojí taková zpráva 2,50 koruny, bez poplatku ji mají mimo jiné klienti od 65 let. Moneta účtuje pět korun za SMS, seniorům od 65 let ji odpouští.
Ještě dál šla UniCredit Bank. Od června 2026 stojí aktivace SMS klíče jednorázově 500 korun a každá doručená potvrzovací zpráva dalších pět korun. Částky potvrzuje také oficiální přehled změn sazebníku banky. Klient tak nemusí platit za samotný běžný účet, ale za způsob, jakým se k němu přihlašuje a potvrzuje operace.
Nula v reklamě není celý ceník
Poplatek přitom nemusí vznikat pravidelně. Často se objeví až ve chvíli, kdy člověk potřebuje méně obvyklou službu. Jde třeba o papírový výpis, osobní obsluhu, práci s hotovostí nebo nestandardní výběr. Proto se dva lidé se stejným účtem mohou dostat na zcela odlišnou částku zaplacenou bance.
Další změny přicházejí průběžně. Komerční banka například od 1. listopadu 2026 zavede poplatek za situaci, kdy si klient předem oznámí výběr hotovosti, ale nakonec si peníze nevyzvedne. Banka si vezme 0,5 procenta z oznámené částky, nejméně tisíc a nejvýše pět tisíc korun.
Na druhé straně právě konkurence stlačila cenu nejpoužívanějších služeb výrazně dolů. U řady základních účtů jsou dnes vedení, tuzemské převody, okamžité platby nebo elektronické výpisy bez poplatku. Banky navíc nové klienty lákají na peněžní bonusy. V září nabízela například Raiffeisenbank dospělým odměnu 3 000 až 6 000 korun, Komerční banka až 4 000 korun a ČSOB 2 500 korun. Podmínkou však bývají platby kartou, příjem na účet nebo další aktivita.


